
Envoyer de l’argent avec Wero simplement et sans IBAN
 Emmanuelle
•
8 octobre 2026
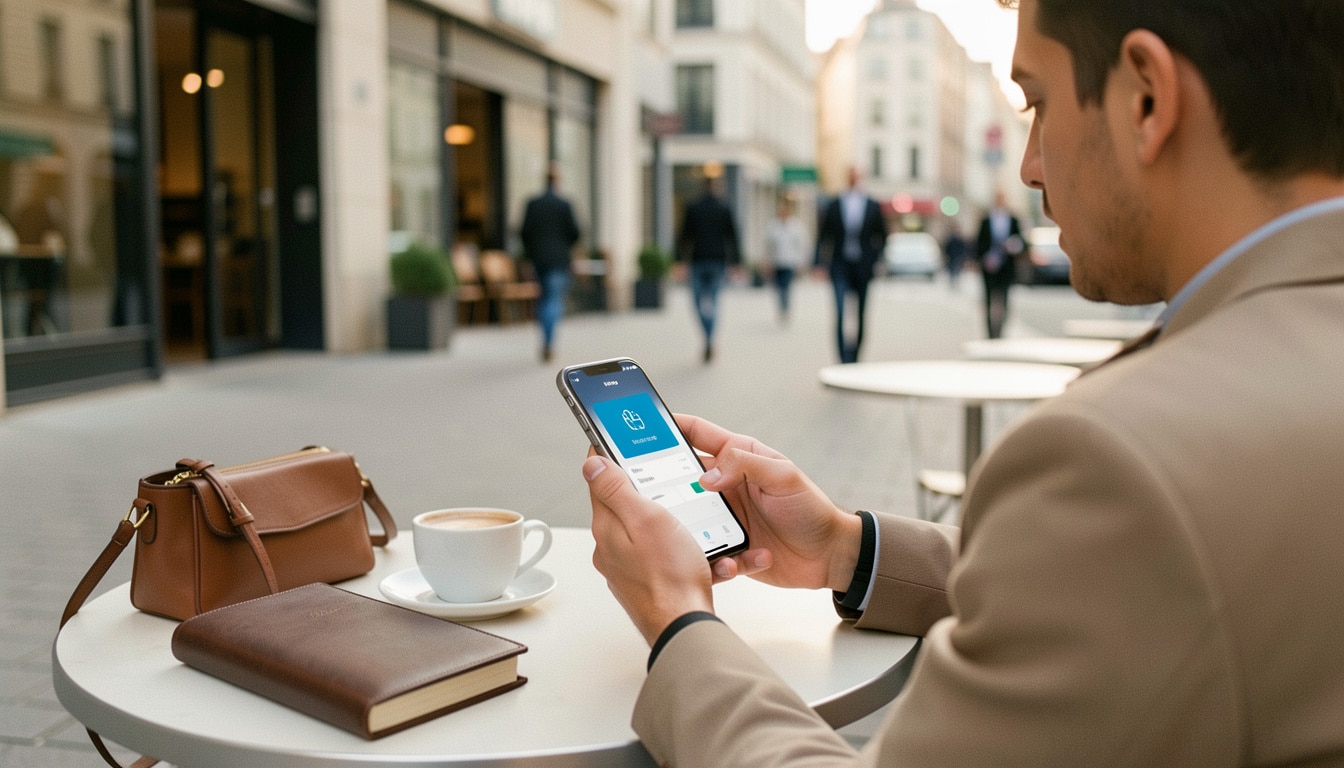
Envoyer de l’argent à un proche sans perdre de temps devient vite une priorité quand il faut partager une addition ou rembourser une dépense commune. Le service Wero représente alors une réponse simple pour réaliser un transfert depuis une application bancaire, avec un niveau de sécurité adapté aux usages du quotidien. L’envoi d’argent avec Wero facilite ce type d’opération et évite bien des saisies inutiles. Dans ce guide pratique, vous allez comprendre comment cela fonctionne, quand l’utiliser et quels points vérifier avant de valider.
Wero, le service qui simplifie les transferts entre proches
Wero est un service de paiement entre particuliers intégré à certaines banques, pensé pour envoyer de l’argent depuis un mobile. Il s’inscrit dans un cadre européen et vise surtout les usages du quotidien, là où un simple partage entre amis doit aller vite. Vous pouvez le voir comme une solution bancaire de proximité, utile quand vous devez régler une petite somme sans passer par un long formulaire. Dans la vie réelle, cela sert par exemple à rembourser un ami après un repas à Lyon ou à Paris. Vous pourriez également être intéressé par identifiant bancaire.
- Un service bancaire de paiement entre particuliers.
- Une application mobile pour transférer de l’argent rapidement.
- Une solution européenne pensée pour les usages quotidiens.
- Un cadre pratique pour les échanges entre proches.
Ce que Wero change par rapport à un virement classique
Avec ce type de paiement, vous ne partez pas d’un long virement classique avec IBAN à recopier. Le parcours est plus direct, ce qui réduit les erreurs de saisie et les oublis de référence. Pour un petit remboursement, cette différence compte beaucoup : vous sélectionnez le contact, vous confirmez le montant, et l’opération suit un chemin plus fluide. C’est précisément ce qui rend le paiement entre particuliers plus naturel au quotidien.
Dans quels cas l’utiliser au quotidien
Vous pouvez l’utiliser pour partager un repas, régler une course commune, participer à un cadeau ou rendre une petite somme à un proche. Le principe reste simple : un paiement de personne à personne, sans passer par une procédure lourde. Si vous vivez en colocation, si vous voyagez avec des amis ou si vous partagez régulièrement des frais, cet outil devient vite pratique. Il répond surtout à des besoins ponctuels, pas à des opérations complexes.
Envoyer de l’argent sans IBAN : le parcours pas à pas
Pour envoyer de l’argent, il suffit généralement d’ouvrir l’espace bancaire compatible et de choisir le contact concerné. Le parcours est pensé pour être facile et pratique, même si vous n’avez pas l’habitude de ce type d’opération. L’intérêt principal est clair : pas besoin d’IBAN, donc moins de risques d’erreur. Si vous remboursez un proche après un café ou un billet de train, quelques gestes suffisent. Le service repose sur un enchaînement court, avec un code ou un numéro de téléphone selon le destinataire. Pour approfondir ce sujet, consultez notre guide sur plafond wero.
- Sélectionner le contact du destinataire dans l’application.
- Saisir le montant à transférer.
- Vérifier les informations affichées à l’écran.
- Valider l’opération avec l’authentification prévue.
- Attendre la confirmation d’envoi et la réception côté bénéficiaire.
Quelles informations saisir avant la validation
Avant de confirmer, vous devez surtout vérifier le contact, le montant et le mode de réception. Selon la banque, le destinataire peut être identifié par un numéro de téléphone, parfois par un code lié au service. Cette étape est importante, car elle évite d’envoyer une somme à la mauvaise personne. Le parcours reste très lisible : un nom, un montant, puis une validation finale. C’est ce qui rend l’opération plus rassurante qu’une saisie bancaire longue. En complément, découvrez credit agricole maine anjou gerer mes comptes.
Que voit le bénéficiaire après l’envoi
Une fois l’envoi effectué, le bénéficiaire reçoit une notification ou voit apparaître l’information dans son espace bancaire. Il n’a pas besoin de ressaisir un IBAN ni de compléter un formulaire supplémentaire. Dans un remboursement entre amis, cela permet de suivre l’opération presque en temps réel. Si vous avez déjà attendu un virement traditionnel, vous voyez tout de suite l’intérêt : le destinataire sait rapidement qu’un paiement lui est destiné, ce qui simplifie l’échange.
Pourquoi le transfert arrive presque aussitôt
La rapidité est l’un des grands atouts de ce type de transaction en ligne. Dans beaucoup de cas, l’argent peut être reçu en une seconde ou très peu de temps après la validation, ce qui change la gestion des petits paiements du quotidien. Pour vous, cela veut dire moins d’attente ; pour l’autre personne, cela veut dire une disponibilité rapide des fonds. Quand il faut partager une addition ou régler une dépense urgente, cette fluidité évite les relances et les messages de rappel.
| Situation | Délai ressenti |
|---|---|
| Virement classique | Souvent plus long selon les banques |
| Réception instantanée | Quasi immédiate après validation |
Dans la vie de tous les jours, ce gain de temps est très concret. Vous pouvez solder une addition au restaurant, régler une avance de location ou rembourser vite un ami qui vous a dépanné. La personne en face n’a pas à attendre le lendemain ni à vérifier un relevé plus tard. Cette disponibilité rapide rend le paiement plus simple à gérer, surtout quand plusieurs personnes participent à la même dépense.
Demander, recevoir et rembourser : les usages à connaître
Le service ne sert pas seulement à envoyer : il permet aussi de demander, recevoir et rembourser de l’argent. C’est utile quand un ami a avancé un achat, quand un proche veut participer à un cadeau commun ou quand vous devez partager une sortie au dernier moment. Dans ces cas, il vaut mieux distinguer l’action voulue : demander une somme, recevoir un paiement ou rembourser une avance. Le cadre reste celui des échanges entre particuliers, avec une logique très directe.
- Demander à un ami sa part d’un repas.
- Recevoir une participation pour un achat commun.
- Rembourser un proche après une course partagée.
- Envoyer une somme pour un cadeau de groupe.
Quand demander plutôt qu’envoyer
Vous demandez plutôt quand vous attendez qu’une autre personne vous règle sa part. Par exemple, si vous avez payé le restaurant pour quatre, vous pouvez solliciter les autres participants. Dans ce cas, vous n’envoyez pas l’argent vous-même : vous lancez une demande claire, puis l’autre personne valide son paiement. Cette logique évite les malentendus et vous aide à garder une trace simple des sommes dues, sans passer par des échanges compliqués.
Quand recevoir sans action supplémentaire
Vous recevez sans action supplémentaire lorsque le paiement a déjà été lancé vers vous. Le montant arrive alors directement dans votre environnement bancaire, selon le fonctionnement prévu par l’établissement. Pour un remboursement de cadeau commun, cela change tout : vous n’avez pas besoin de rappeler le groupe ou de vérifier un identifiant. Vous attendez simplement la confirmation, puis vous constatez l’arrivée de la somme. Le geste est discret, rapide et adapté aux relations de proximité.
Sécurité, validation et compatibilité bancaire
La sécurité reste un point central, surtout quand une opération passe par une application bancaire. Avant toute validation, le système demande une authentification adaptée, souvent via un code ou une confirmation dans l’espace en ligne. Cela protège la donnée liée au téléphone et au destinataire, tout en limitant les manipulations non autorisées. Certaines banques, comme BNP Paribas, peuvent proposer ce type de parcours selon leurs conditions d’accès. L’idée est simple : vous validez, puis la transaction est confirmée dans un cadre sécurisé.
- Vérifier l’identité du destinataire avant de confirmer.
- Utiliser l’authentification prévue par la banque.
- Contrôler le montant affiché sur l’écran de validation.
Comment vérifier si sa banque propose Wero
Le plus sûr est de consulter l’espace client de votre banque ou ses informations officielles. La compatibilité dépend des établissements partenaires et peut évoluer selon l’application mobile utilisée. Si vous ne voyez pas l’option, cela signifie souvent qu’elle n’est pas encore activée pour votre profil ou votre contrat. En cas de doute, mieux vaut vérifier dans les rubriques d’aide de la banque plutôt que de tester au hasard. Vous gagnez du temps et vous évitez une mauvaise manipulation.
Les réflexes utiles avant de valider
Avant de confirmer, prenez trois secondes pour relire le nom, le montant et le mode de réception. Ce petit contrôle évite beaucoup d’erreurs. Vérifiez aussi que vous êtes bien dans l’application officielle de votre banque et non dans une page ouverte par inadvertance. Enfin, gardez en tête qu’un paiement vers un proche doit rester cohérent avec la somme prévue. Cette vigilance simple améliore la sécurité sans compliquer le geste.
Les avantages concrets pour un usage au quotidien
Au quotidien, cette solution mobile apporte un avantage très concret : elle rend l’envoi d’argent plus fluide, plus lisible et plus rapide. Vous pouvez l’utiliser depuis votre téléphone, sans sortir de longues coordonnées bancaires. Le service est simple et facile à prendre en main, surtout pour les petits montants partagés entre proches. Il aide aussi à garder une information claire sur chaque paiement, ce qui rassure quand plusieurs personnes participent à la même dépense. Pour un usage pratique, c’est souvent exactement ce qu’il faut.
- Rapidité de transfert entre proches.
- Simplicité d’utilisation depuis le mobile.
- Absence d’IBAN à saisir.
- Sécurité renforcée par la validation bancaire.
- Usage adapté aux remboursements et aux partages de frais.
Si vous cherchez une méthode claire pour gérer un petit remboursement ou un partage de dépense, ce service coche beaucoup de cases. Le meilleur réflexe reste de vérifier l’activation dans votre banque, de relire les informations avant validation et de réserver l’outil aux échanges de proximité. Ainsi, vous profitez d’un envoi rapide, sans complexité inutile, et vous gardez le contrôle sur chaque opération.
FAQ – Questions fréquentes sur l’envoi d’argent avec Wero
Faut-il connaître l’IBAN du destinataire ?
Non, l’IBAN n’est généralement pas nécessaire pour ce service. C’est justement ce qui simplifie l’opération.
Peut-on envoyer de l’argent à un proche avec seulement son numéro de téléphone ?
Oui, selon la configuration proposée par la banque, un numéro de téléphone peut suffire pour identifier le destinataire.
Le service fonctionne-t-il dans toutes les banques ?
Non, il dépend des établissements compatibles. Il faut vérifier dans votre banque si l’option est proposée.
Combien de temps faut-il pour recevoir l’argent ?
La réception est souvent quasi immédiate après validation, ce qui rend le transfert très rapide.
Peut-on aussi demander un remboursement ?
Oui, le service permet aussi de demander une somme à un proche, puis de suivre le paiement.
L’utilisation est-elle sécurisée sur l’application bancaire ?
Oui, l’opération passe par une validation sécurisée dans l’application ou l’espace bancaire, avec authentification.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque