
Assureurs qui proposent la meilleure décennale couvreur : bien déclarer toiture, zinguerie et étanchéité
 Emmanuelle
•
19 octobre 2026
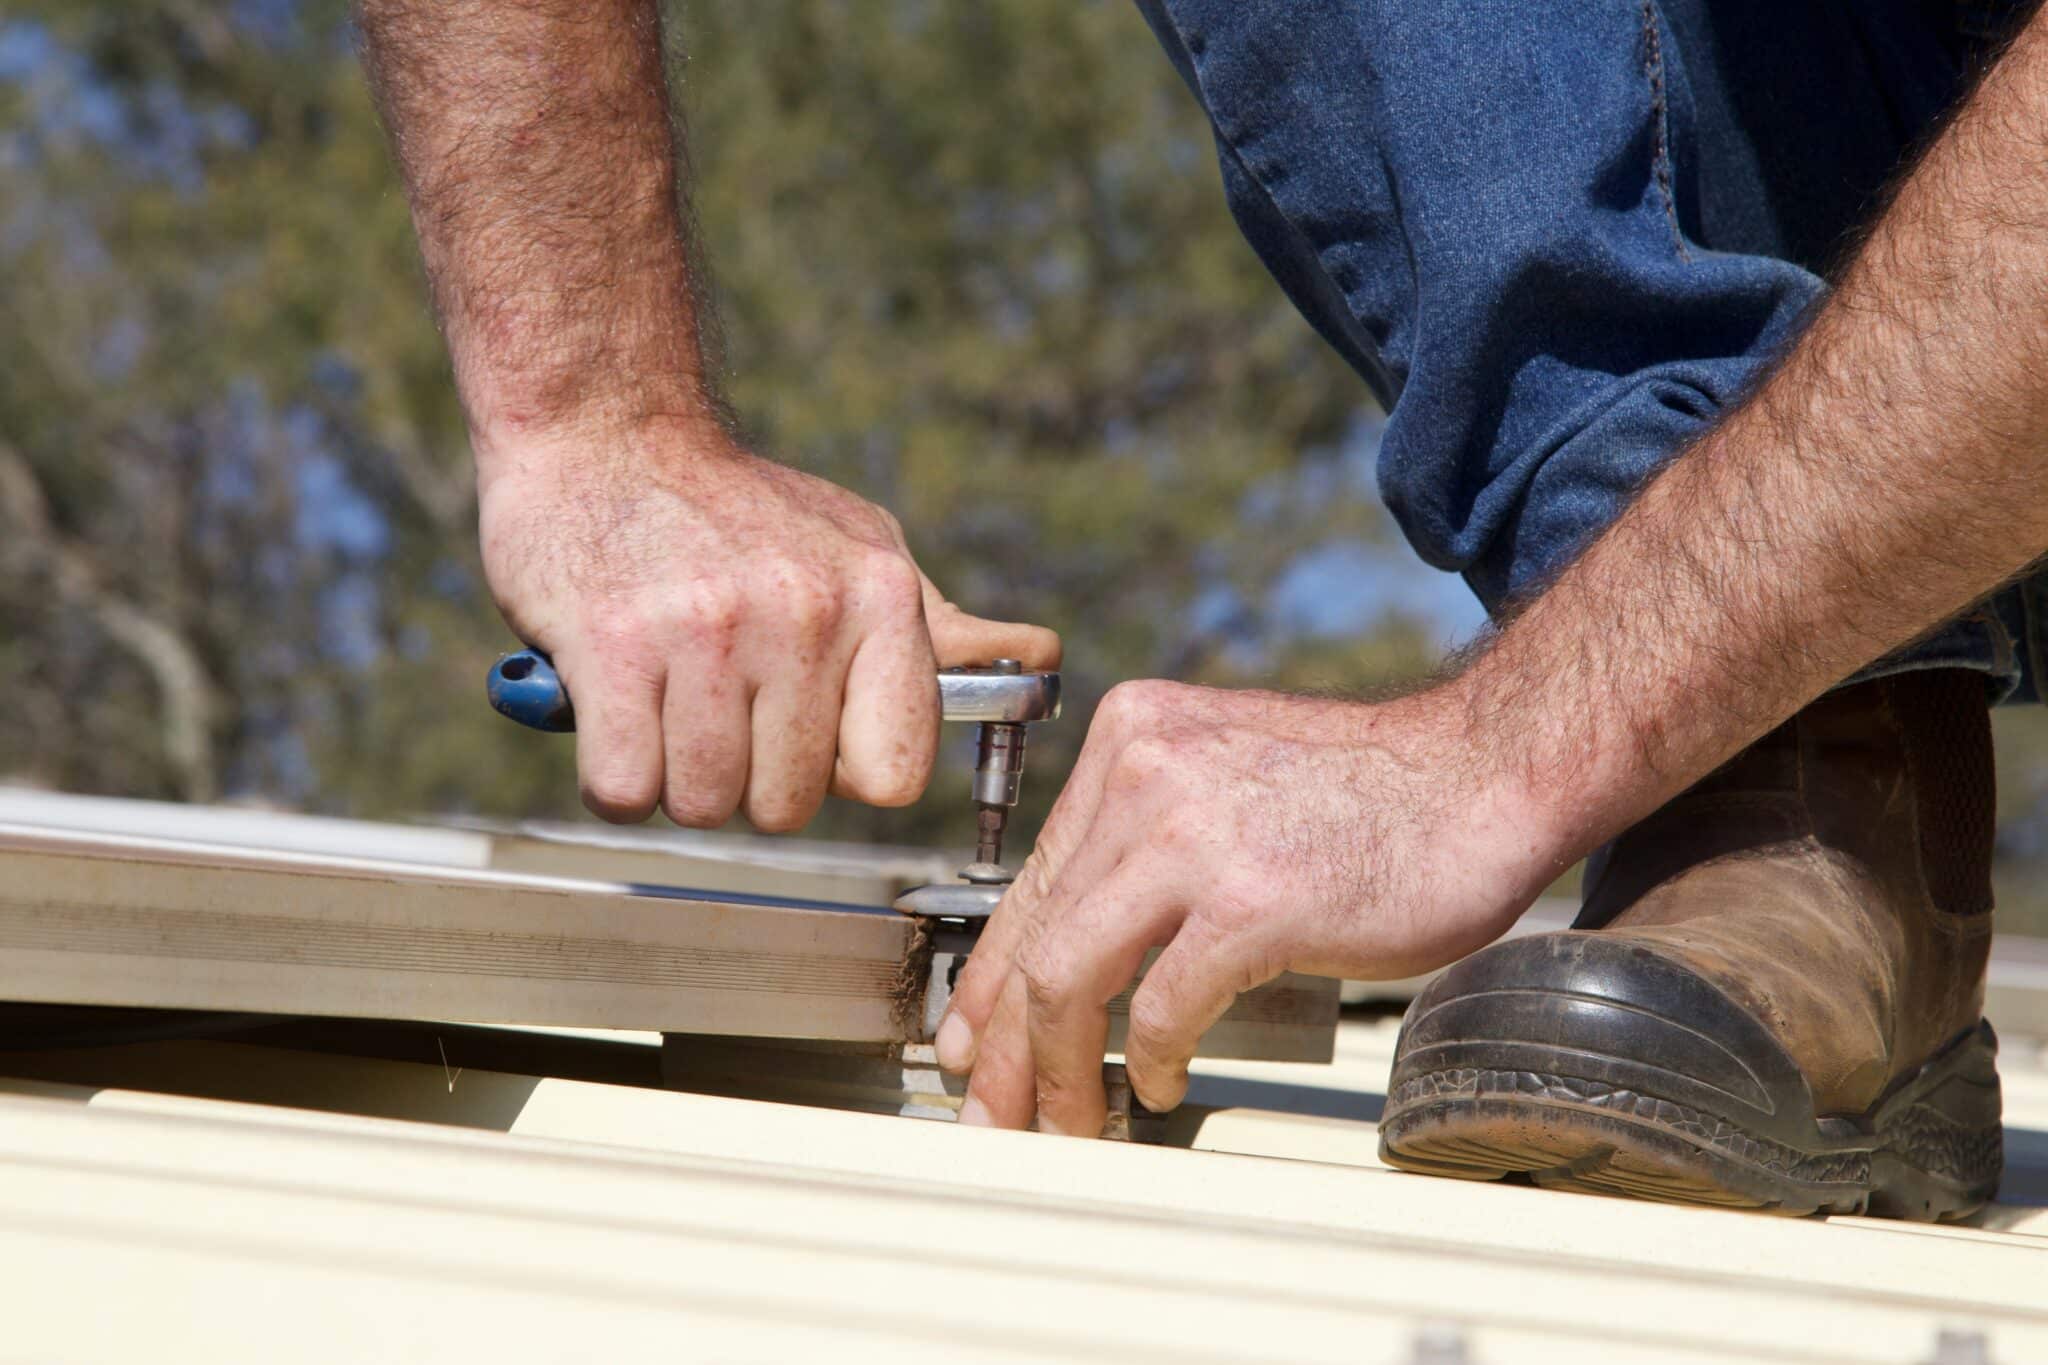
Le travail en hauteur et l'exposition directe aux intempéries font des métiers de la toiture un secteur particulièrement vulnérable aux sinistres de la construction en France. Pour déterminer quel assureur propose la meilleure décennale pour un artisan couvreur, la réponse tient avant tout à la précision des activités déclarées au contrat. Entre la pose de tuiles classiques, le façonnage du zinc et les opérations d'imperméabilisation, une simple omission technique peut entraîner un défaut de couverture en cas de malfaçon. Les professionnels du bâtiment doivent donc apporter une attention rigoureuse à la rédaction de leur police d'assurance et au choix de leur assureur.
Quels sont les critères pour identifier la meilleure garantie décennale couvreur ?
Pour choisir la meilleure assurance décennale toiture, April Pro propose des contrats modulables conçus pour les artisans du bâtiment, tandis que SMABTP, Axa et MIC Insurance (ex-Millenium) proposent des offres plus génériques pour les professionnels du bâtiments au sens large.
Le budget annuel dépend surtout du chiffre d'affaires déclaré, de l'ancienneté de l'entreprise et des activités assurées, l'étanchéité comptant parmi les activités les plus coûteuses à couvrir.
La validité de la couverture exige une déclaration stricte des lots techniques : la zinguerie et l'étanchéité font l'objet de tarifications distinctes par rapport à la simple réalisation de charpente.
À retenir : la meilleure décennale couvreur est celle qui couvre toutes les activités réellement exercées sur le toit ; April Pro permet de déclarer jusqu'à 7 activités du BTP dans un même contrat.
Fonctionnement de la responsabilité décennale pour les métiers de la toiture
La loi du 4 janvier 1978, codifiée à l'article 1792 du Code civil, impose aux constructeurs une présomption de responsabilité d'une durée incompressible de 10 ans à compter de la réception des travaux. Cette obligation légale vise à protéger le maître d'ouvrage contre les vices cachés qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Pour un professionnel de la toiture, la souscription à une assurance décennale couvreur est obligatoire avant l'ouverture de tout chantier (article L. 241-1 du Code des assurances).
Le mécanisme de cette assurance repose sur le principe de la capitalisation. L'assureur perçoit une prime annuelle calculée sur le volume d'affaires prévisionnel et l'historique de sinistralité de l'entreprise. En contrepartie, la compagnie s'engage à financer les réparations des dommages de nature décennale, y compris si l'entreprise responsable a cessé son activité entre l'achèvement de la construction et l'apparition du désordre. La franchise contractuelle, qui reste à la charge de l'artisan, ne peut jamais être opposée au client lésé, ce qui garantit l'indemnisation de ce dernier. Ce cadre légal comporte toutefois des limites d'application strictes. La garantie ne s'active que pour les activités mentionnées dans les conditions particulières du contrat. Si un artisan exécute une prestation qui ne figure pas parmi les activités déclarées au contrat, l'assureur peut refuser l'indemnisation : le code APE de l'entreprise ne suffit pas à étendre la garantie. Les juridictions françaises appliquent ce principe de spécialité technique avec rigueur.
À retenir : la décennale protège le client pendant 10 ans après la réception des travaux, mais seulement pour les activités inscrites aux conditions particulières du contrat de l'artisan.
L'importance de différencier la zinguerie et l'étanchéité au contrat
La confusion entre les différents métiers liés à la toiture est un motif récurrent de litige. Sur les plans technique et juridique, la couverture, la zinguerie et l'étanchéité répondent à des référentiels normatifs distincts. La couverture traditionnelle (tuiles, ardoises) relève de la série des normes DTU 40. À l'inverse, l'étanchéité, appliquée notamment sur les toitures-terrasses, dépend des normes DTU 43. Cette distinction implique des niveaux de risque différents pour les compagnies d'assurance.
Les travaux d'étanchéité sont particulièrement exposés aux sinistres coûteux, notamment en raison des infiltrations lentes, difficiles à détecter immédiatement. Les assureurs appliquent donc une classification précise des gestes techniques. Un couvreur qui installe occasionnellement des membranes bitumineuses sur un toit plat sans avoir déclaré cette spécialité s'expose à un refus de prise en charge. La jurisprudence va dans ce sens : dans un arrêt du 30 janvier 2019 (n° 17-31.121), la 3e chambre civile de la Cour de cassation a jugé que la garantie pouvait être limitée à l'activité et au procédé de construction déclarés au contrat.
Pour éviter ces écueils, l'analyse détaillée de la nomenclature de l'assureur est indispensable. Les réflexes à adopter pour bien choisir ses contrats d'assurance s'appliquent ici : lire les exclusions, les franchises et les plafonds des conditions générales, puis vérifier que chaque geste technique (couverture, zinguerie, étanchéité) figure bien dans la liste des activités déclarées.
Point de vigilance : la couverture (DTU 40) et l'étanchéité (DTU 43) relèvent de règles distinctes ; une membrane posée sur un toit plat sans activité étanchéité déclarée peut rester sans garantie.
Analyse et comparaison des acteurs du marché de la construction
Le marché de l'assurance construction se divise entre compagnies généralistes, mutuelles spécialisées et courtiers grossistes. April Pro couvre les travaux de couverture en tous matériaux, l'évacuation des eaux pluviales et la pose de châssis de toit, et sa formule PROBAT permet de déclarer jusqu'à 7 activités du BTP dans un même contrat. De son côté, SMABTP est une mutuelle pout les professionnels du BTP au sens large. Axa distribue ses solutions par son réseau d'agents généraux, tandis que MIC Insurance, qui a pris le relais de Millenium en France après le Brexit, passe par des courtiers et des agences de souscription.
Les critères qui permettent de comparer ces acteurs portent sur le montant des franchises, la nature des exclusions de garantie et la réactivité des services associés. L'approche d'April Pro repose sur un accompagnement dédié aux créateurs d'entreprise et sur une attestation numérique, disponible sur smartphone avec un QR code qui prouve la validité du contrat en temps réel, un point utile pour répondre à un appel d'offres ou rassurer un client. April Pro laisse aussi le choix entre trois niveaux de franchise (500 €, 1 000 € ou 2 000 €), ce qui permet d'ajuster la prime à la part de risque que l'artisan accepte de garder à sa charge.
La protection de la structure juridique s'accompagne logiquement d'une réflexion sur la santé du dirigeant. Explorer une mutuelle des artisans : guide complet pour bien choisir sa couverture montre que la pérennité d'une entreprise artisanale repose autant sur sa décennale que sur la prévoyance de son gérant.
Compagnie d'assurance | Cible principale | Modalité d'attestation | Option étanchéité toiture-terrasse |
|---|---|---|---|
April Pro | Artisans et TPE du bâtiment | Attestation numérique (carte Wallet avec QR code) | Sur déclaration de l'activité, à confirmer au devis |
SMABTP | Professionnels du BTP (mutuelle) | Délivrance classique | Sur déclaration de l'activité au contrat |
Axa | Tout profil professionnel | Via réseau d'agents généraux | Sur déclaration de l'activité, après étude du dossier |
MIC Insurance (ex-Millenium) | Risques aggravés ou spécifiques | Via courtiers et agences de souscription | Non communiqué |
À retenir : pour comparer les offres, vérifiez les franchises, les exclusions et la liste des activités assurables ; April Pro propose par exemple trois niveaux de franchise, de 500 € à 2 000 €.
Conséquences d'une sous-traitance non déclarée sur le chantier
Une erreur fréquente dans le bâtiment concerne la cascade de responsabilités lors d'une opération de sous-traitance. Un artisan couvreur qui délègue la réalisation de l'étanchéité d'un toit plat à un confrère pense souvent être protégé par la décennale de ce dernier. Cette interprétation des textes est erronée et risquée.
Vis-à-vis du client final, l'entreprise principale signataire du devis reste l'unique responsable de la globalité de l'ouvrage. Si l'étanchéité ne figure pas parmi les activités déclarées à son propre contrat, ou s'il a omis de vérifier l'attestation de son partenaire avant le début des travaux, l'artisan principal risque d'assumer seul le coût des réparations en cas de malfaçon. Certains contrats encadrent aussi la part de travaux sous-traités : mieux vaut relire cette clause avant de confier un lot.
Point de vigilance : en cas de sous-traitance, c'est l'entreprise signataire du devis qui répond du chantier devant le client ; l'activité confiée doit donc aussi figurer à son propre contrat.
Foire aux questions sur l'assurance décennale toiture
Quel est le prix moyen d'une assurance décennale pour un couvreur débutant ?
La tarification repose sur plusieurs paramètres : le chiffre d'affaires prévisionnel, l'expérience documentée de l'artisan et la zone géographique d'intervention. Les opérations à haute sinistralité, comme l'étanchéité, augmentent mécaniquement la prime par rapport à une activité de petite couverture. Aucun tarif standard n'est applicable sans une étude personnalisée de ces paramètres techniques.
Peut-on modifier un contrat en cours d'année pour ajouter une activité ?
Il est tout à fait possible d'ajouter une nouvelle spécialité à son contrat, par exemple si un couvreur choisit d'intégrer des travaux de zinguerie sur mesure à son offre. Des acteurs du marché comme April Pro facilitent cette transition grâce à une gestion dématérialisée et une forte modularité des options contractuelles, ce qui permet d'ajuster la protection à la réalité des chantiers remportés.
La garantie décennale couvre-t-elle les dommages causés aux tiers pendant le chantier ?
Non, la responsabilité décennale prend effet uniquement après la signature du procès-verbal de réception des travaux. Les dégâts occasionnés aux tiers durant la phase de construction (comme la chute accidentelle d'une tuile sur un véhicule stationné) relèvent de la Responsabilité Civile Professionnelle (RC Pro). Cette garantie est néanmoins souvent adossée aux contrats globaux d'assurance construction.
Sources et références légales
Loi n° 78-12 du 4 janvier 1978 relative à la responsabilité et à l'assurance dans le domaine de la construction, Journal Officiel.
Article 1792, Code civil, Légifrance, version en vigueur.
Article L. 241-1 et annexe I à l'article A. 243-1 (clauses types de l'assurance de responsabilité décennale), Code des assurances, Légifrance, version en vigueur.
Arrêt n° 17-31.121, Cour de cassation, 3e chambre civile, Légifrance, 30 janvier 2019.
Vous aimerez aussi
 Assurance

 Assurance
 Assurance
 Assurance