À quoi sert le code BIC pour un virement bancaire ?

Quand un virement bloque ou qu’un formulaire bancaire vous demande une référence inconnue, vous pouvez vite hésiter. En réalité, le BIC est un repère essentiel pour orienter correctement un paiement et reconnaître la bonne banque. Il constitue un identifiant international qui facilite les transferts d’argent, garantit une meilleure précision et assure un acheminement plus fiable des fonds. Si vous avez déjà vu ce sigle sur un RIB, vous êtes au bon endroit : comprendre son utilité vous fera gagner du temps et évitera bien des erreurs.
C quoi le bic exactement ? C’est le code qui permet d’identifier une banque dans le monde entier, surtout lors d’un virement international. Dans les lignes qui suivent, vous allez voir à quoi il sert, comment le trouver, comment le lire et pourquoi il est souvent associé au SWIFT et à l’IBAN.
Comprendre le code BIC en deux minutes
Le bic, c’est un code bancaire pensé pour l’identification rapide d’une banque. En pratique, il sert de repère international et simplifie la lecture d’une information bancaire parfois très technique. Imaginez-le comme une adresse courte et standardisée : chaque code renvoie à une banque précise, ce qui évite les confusions quand un transfert part à l’étranger.
Pour débuter, retenez quatre idées simples :
- le bic est un code d’identification bancaire utilisé au niveau international ;
- il permet de reconnaître une banque sans ambiguïté ;
- il accompagne souvent un virement hors de votre pays ;
- il aide à transmettre les fonds vers le bon établissement.
Une définition simple pour partir du bon pied
Le code BIC fonctionne comme un repère de tri. Quand une banque reçoit une instruction de paiement, ce code lui indique à quel établissement se rattacher. Pour un débutant, l’idée est simple : si l’IBAN désigne le compte, le bic aide à trouver la banque qui le porte. Exemple concret : un code bancaire comme BNPAFRPP renvoie à une structure précise, avec une logique internationale très stable. Dans un virement, son rôle est donc de guider l’instruction sans détour. Pour approfondir ce sujet, consultez notre guide sur codes banques.
Pourquoi ce code identifie une banque dans le monde entier
Parce qu’il suit une norme commune, le bic reste lisible par les systèmes bancaires du monde entier. Cette standardisation est précieuse : elle limite les erreurs de routage et rend le code utile dans des échanges entre pays. Vous pouvez le voir comme un passeport technique pour une banque, capable de voyager d’un système à l’autre sans perdre son sens.
Comment le BIC aide à acheminer un virement
Lors d’un virement, le code agit comme un signal de circulation. Il indique à quelle banque envoyer les fonds, puis aide les systèmes à faire suivre le transfert jusqu’au bon destinataire. Sans ce repère, un virement international peut devenir plus lent, plus flou, voire mal dirigé. C’est justement pour cela que le bon code compte autant que le reste des coordonnées. En complément, découvrez qu est ce que le code swift.
Voici comment il intervient :
- il oriente le virement vers la banque destinataire ;
- il réduit les risques de confusion lors du transfert ;
- il facilite le traitement des fonds entre établissements ;
- il sécuriserait mal l’opération s’il était erroné ;
- il permet de valider un virement international avec davantage de fiabilité.
| Avec BIC | Sans BIC |
|---|---|
| La banque est identifiée plus vite | Le traitement peut être ralenti |
| Le transfert suit un chemin plus clair | Le risque d’erreur augmente |
| Les fonds arrivent plus facilement au bon établissement | Une vérification supplémentaire peut être nécessaire |
Le chemin suivi par les fonds lors d’un virement
Quand vous envoyez de l’argent à l’étranger, le système lit d’abord le code, puis relie votre ordre à la banque concernée. Ensuite, le transfert poursuit son trajet jusqu’au compte indiqué. Dans un cas courant, un particulier à Lille envoie 250 euros à un proche en Belgique : le bic permet au réseau bancaire de savoir où diriger les fonds avant même la dernière étape du virement. Pour aller plus loin, lisez rib fr76.
Pourquoi le bon code réduit les erreurs
Un code exact limite les mauvaises affectations et évite de confondre deux banques proches. Si le code est mal saisi, le transfert peut être retardé ou renvoyé. Le bon réflexe consiste donc à vérifier la référence avant validation, surtout pour un envoi international où la moindre erreur coûte du temps.
BIC, SWIFT et IBAN : ce qu’il faut vraiment distinguer
Le sujet prête souvent à confusion, car les trois sigles apparaissent ensemble dans les formulaires bancaires. Pourtant, chacun a son utilité. Le swift désigne le réseau ou le standard utilisé pour transmettre les messages, tandis que le bic sert à identifier une banque. L’iban, lui, repère un compte précis. Ensemble, ils permettent à un système bancaire de pouvoir acheminer correctement une opération.
Pour clarifier :
- BIC et swift sont souvent employés comme équivalents dans la pratique ;
- le bic identifie la banque ;
- le swift renvoie au système de messagerie ou au format associé ;
- l’iban identifie le compte bancaire concerné.
Et pour l’IBAN :
- il désigne un compte, pas une banque ;
- il est indispensable pour de nombreux virements ;
- il complète le bic dans les opérations internationales ;
- il aide à éviter les confusions entre deux comptes proches.
Pourquoi on parle souvent de BIC et de SWIFT ensemble
Dans la réalité, beaucoup de formulaires utilisent swift et bic comme s’ils formaient un seul bloc. C’est normal : les usages se recoupent souvent, et le vocabulaire bancaire n’est pas toujours présenté avec la même précision. Si vous voyez les deux termes ensemble, pensez surtout à l’identifiant de banque et au réseau qui transporte l’ordre.
Le duo BIC et IBAN expliqué sans jargon
Le bic dit quelle banque reçoit l’ordre, alors que l’iban dit quel compte doit être crédité. Dans un formulaire bancaire, on vous demande parfois les deux informations pour réduire les erreurs. C’est un peu comme donner à la fois le nom de l’immeuble et le numéro de l’appartement : l’un sans l’autre peut laisser place à l’hésitation.
Où trouver le code de votre banque sans perdre de temps
Vous cherchez à trouver le bon code sans passer une heure à fouiller ? Bonne nouvelle : cette information apparaît souvent à plusieurs endroits. Sur un relevé, dans l’espace client ou sur un document bancaire, le code est généralement accessible rapidement. L’important est de prendre la bonne ligne et de ne pas confondre ce numéro avec une autre référence.
Vous pouvez trouver le code ici :
- sur un RIB papier ou numérique ;
- dans l’application de votre banque ;
- sur un relevé de compte récent ;
- sur le site de la banque, dans la rubrique d’aide ;
- dans certains formulaires de virement en ligne.
Le retrouver sur un relevé, un RIB ou l’application
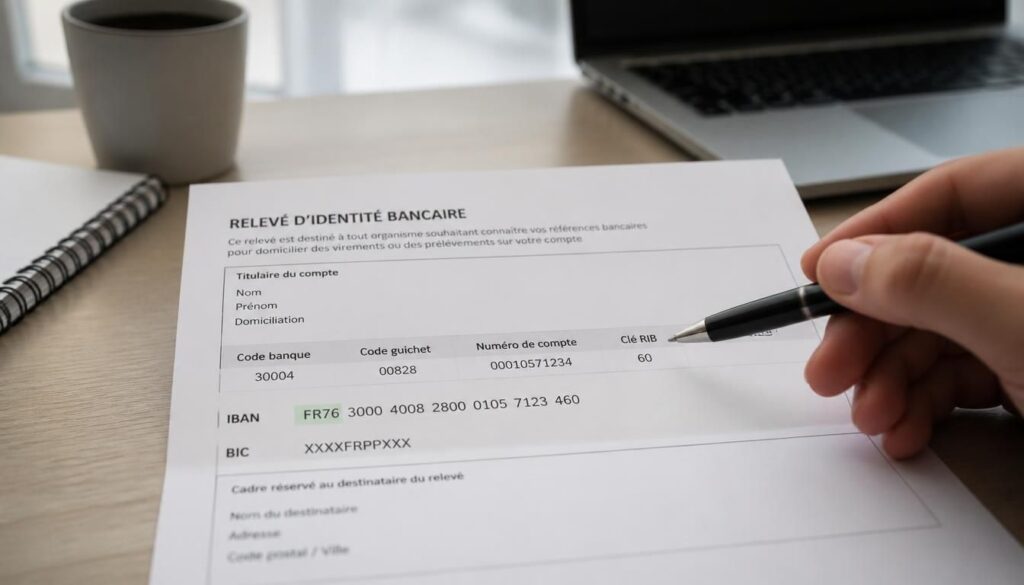
Sur un RIB, le code figure souvent à proximité du numéro de compte et du nom de la banque. Dans l’application, il peut apparaître dans les informations du compte ou dans l’onglet de partage des coordonnées. Si vous devez trouver cette donnée rapidement, regardez toujours la ligne dédiée à l’identification bancaire : elle évite les confusions avec l’IBAN ou le numéro de compte.
Vérifier qu’il correspond bien à la bonne banque
Avant l’utilisation, vérifiez trois points : le nom de la banque, le pays et la cohérence avec votre compte. Cette information est importante, car un code mal recopié peut pointer vers un autre établissement. Une aide simple consiste à comparer la référence trouvée sur le document officiel et celle saisie dans votre formulaire en ligne.
Décrypter la structure d’un BIC sans se tromper
Un code BIC n’est pas une suite aléatoire : chaque caractère a une fonction. En général, il se compose de plusieurs blocs qui indiquent l’institution, le pays, la localisation et parfois la succursale. Ce système international rend l’identification plus rapide et plus fiable, surtout quand plusieurs banques portent des noms proches.
Les éléments du code sont les suivants :
- les quatre premiers caractères désignent souvent la banque ;
- les deux suivants indiquent le pays ;
- les deux caractères suivants précisent la ville ou la zone ;
- les trois derniers peuvent désigner la succursale.
| Partie du code | Ce qu’elle indique |
|---|---|
| 4 caractères | Institution bancaire |
| 2 caractères | Pays |
| 2 caractères | Localisation |
| 3 caractères | Succursale |
Les parties du code et ce qu’elles indiquent
Si vous lisez un code pas à pas, vous voyez d’abord la banque, puis le pays, puis la succursale éventuelle. Cette logique aide à comprendre pourquoi deux codes peuvent se ressembler tout en renvoyant à des entités différentes. La succursale joue ici un rôle utile : elle affine l’identification quand une même institution possède plusieurs implantations.
Lire un BIC pas à pas comme un repère bancaire
Prenons un exemple découpé : AAAA BB CC DDD. Les quatre premiers caractères renvoient à la banque, les deux suivants au pays, puis viennent la zone et la succursale. Cette lecture progressive vous aide à reconnaître le code sans le mémoriser au hasard. En pratique, la structure du système facilite la vérification, surtout lorsqu’un formulaire demande une saisie rapide.
Les erreurs fréquentes à éviter avant d’envoyer de l’argent
Avant de valider un virement, mieux vaut prendre trente secondes pour relire les données. Une petite faute peut retarder l’opération, voire envoyer l’argent vers la mauvaise banque. Le bon réflexe consiste à vérifier chaque ligne, surtout quand le transfert concerne un destinataire à l’étranger. Cette vigilance simple évite bien des tracas.
Erreurs courantes à éviter :
- confondre le bic avec l’IBAN ;
- saisir un code incomplet ;
- recopier une lettre au lieu d’un chiffre ;
- utiliser une ancienne référence bancaire ;
- ne pas vérifier le nom de la banque ;
- valider trop vite sans relire l’information.
Bons réflexes avant validation :
- relire le code caractère par caractère ;
- comparer le document source et la saisie ;
- contrôler le destinataire et la banque ;
- attendre quelques secondes avant d’envoyer l’argent.
Les fautes de saisie les plus classiques
La mauvaise saisie la plus fréquente consiste à inverser deux caractères ou à oublier une lettre. Par exemple, un code tronqué peut conduire à une mauvaise banque, ce qui complique le traitement du virement. Pour éviter cela, lisez lentement et n’utilisez jamais une information copiée d’un ancien document sans contrôle.
Les bons réflexes pour valider une opération sereinement
Avant d’envoyer des fonds, gardez une règle simple : vérifier, comparer, puis valider. Ce trio réduit les risques et rend l’opération plus sereine. Si vous avez un doute, reprenez le RIB ou l’espace client, puis confirmez la référence officielle. C’est une précaution minime, mais elle reste importante pour protéger votre argent.
FAQ – Questions fréquentes sur le code bancaire
C’est quoi le BIC, simplement ?
Le bic est un code bancaire international qui sert à identifier une banque. Il accompagne souvent un bic et un iban lors d’un virement, surtout quand l’opération traverse une frontière. En bref, ce bic aide le système à reconnaître la bonne banque et à traiter l’information correctement. Vous pourriez également être intéressé par b.a.n.k. code.
Le BIC et le SWIFT, est-ce la même chose ?
Dans l’usage courant, swift et bic sont très proches, et beaucoup de personnes les confondent. Le swift renvoie au réseau ou au standard de messagerie, tandis que le bic désigne le code utilisé pour identifier la banque. Pour l’utilisateur, le résultat pratique reste souvent le même : fournir le bon code.
Où trouver le BIC d’une banque ?
Vous pouvez trouver le bic sur un RIB, dans l’application bancaire, sur un relevé ou dans l’espace client. Le numéro apparaît généralement près des coordonnées du compte. Si vous hésitez, comparez toujours la ligne officielle avec celle que vous allez saisir dans le formulaire.
Le BIC est-il toujours demandé avec l’IBAN ?
Pas toujours, mais l’iban et le bic sont souvent demandés ensemble pour fiabiliser un virement. L’un identifie le compte, l’autre la banque. Cette combinaison est très utile pour les opérations internationales, car elle réduit les erreurs de destination.
Pourquoi un virement international a-t-il besoin de ce code ?
Un virement international doit passer par plusieurs systèmes bancaires. Le bic sert alors à identifier la banque destinataire et à guider le transfert. Sans lui, l’opération peut être plus lente ou moins sûre, surtout si plusieurs établissements portent des noms proches.
Le BIC change-t-il selon la succursale ?
Oui, cela peut arriver. Une même banque peut avoir plusieurs succursales, et le bic peut intégrer cette précision dans ses derniers caractères. C’est utile pour affiner l’identification, surtout quand une institution possède plusieurs implantations dans un même pays.
Comment vérifier qu’un code est correct avant un transfert ?
Le plus simple est de comparer le bic avec le document officiel de la banque, puis de relire chaque caractère. Vérifiez aussi le nom de la banque et le pays. Une double lecture prend peu de temps, mais elle évite bien des erreurs de virement.
Peut-on faire un virement sans BIC dans certains cas ?
Oui, dans certains contextes, l’iban suffit pour des opérations plus simples, notamment dans certaines zones bancaires. Mais pour un envoi international, le bic reste souvent demandé. Si vous avez un doute, consultez l’information officielle de votre banque avant de valider.